Obligationen gelten bei Pensionskassen nach den Jahren mit Null- und Negativzinsen als Sorgenkind. Ihr Renditebeitrag war gering, während Aktien, Immobilien und alternative Anlagen deutlich attraktiver erschienen. Trotzdem bleiben sie ein wichtiger Bestandteil der Anlagestrategie: Sie liefern planbare Cashflows, stabilisieren die Bilanz und helfen, zugesagte Leistungen zu finanzieren. Die entscheidende Frage lautet deshalb nicht, ob Pensionskassen Obligationen brauchen, sondern wie sie diesen Anteil bestmöglich umsetzen. Gerade hier liegt bei vielen Kassen ungenutztes Optimierungspotential.
Die Obligationenquote sinkt – ihre Funktion bleibt
Zwischen 2015 und 2025 reduzierten Schweizer Pensionskassen ihre Obligationenquote um rund 11 Prozentpunkte und erhöhten ihre Aktien- und Immobilienanlagen, wie wir im ersten Artikel unserer PK Serie darlegten Schweizer Pensionskassen machen einen guten Job, haben aber vier Hausaufgaben vor sich. Rückblickend war das vorteilhaft: Obligationen leisteten in dieser Periode kaum einen Beitrag zur Gesamtrendite, während Aktien und Schweizer Immobilien deutlich besser abschnitten. Mit einer durchschnittlichen Gewichtung von rund 31% bleiben Obligationen dennoch eine der wichtigsten Anlageklassen.
Obligationen als Baustein im Asset & Liability Management
Eine Pensionskasse investiert nicht nur für Rendite, sondern muss laufend Renten und Kapitalleistungen auszahlen. Im Asset & Liability Management (ALM) werden deshalb die erwarteten Verpflichtungen mit der Anlagestrategie abgestimmt. Hochwertige Obligationen liefern planbare Cashflows, lassen sich auf künftige Zahlungsbedürfnisse ausrichten und schaffen Liquidität in Stressphasen. Zudem reagieren ihre Marktwerte auf Zinsänderungen ähnlich wie der Barwert der Verpflichtungen. Damit reduzieren sie Bilanzrisiken, auch wenn ihre erwartete Rendite unter jener von Aktien liegt.
Ein marktgewichteter Bondindex erfüllt diese Aufgabe nicht automatisch. Er richtet sich nach den ausstehenden Schulden der Emittenten – nicht nach den Rentenzahlungen einer Pensionskasse. Duration, Fälligkeiten und Risiken können deshalb am Bedarf der Kasse vorbeigehen. Benchmark und zulässige Abweichungen müssen aus der ALM-Funktion des Mandats abgeleitet werden.
Obligationen – besser aktiv oder passiv?
Passive Lösungen liefern benchmarknahe Renditen, sind breit diversifiziert, gut skalierbar und günstig. Dank dieser Vorteile haben Schweizer Pensionskassen viele Anlageklassen passiviert – auch Obligationen. Doch die Eigenschaften des Bondmarkts sprechen dafür, die Entscheidung differenzierter zu treffen.
Benchmarknahe Renditen: Bei Bonds ist der Benchmark häufiger schlagbar
Die SPIVA Scorecards von S&P Dow Jones Indices vergleichen aktive Fonds mit passenden Kategorieindizes und berücksichtigen auch liquidierte oder fusionierte Produkte. Damit vermeiden sie den Survivorship Bias.
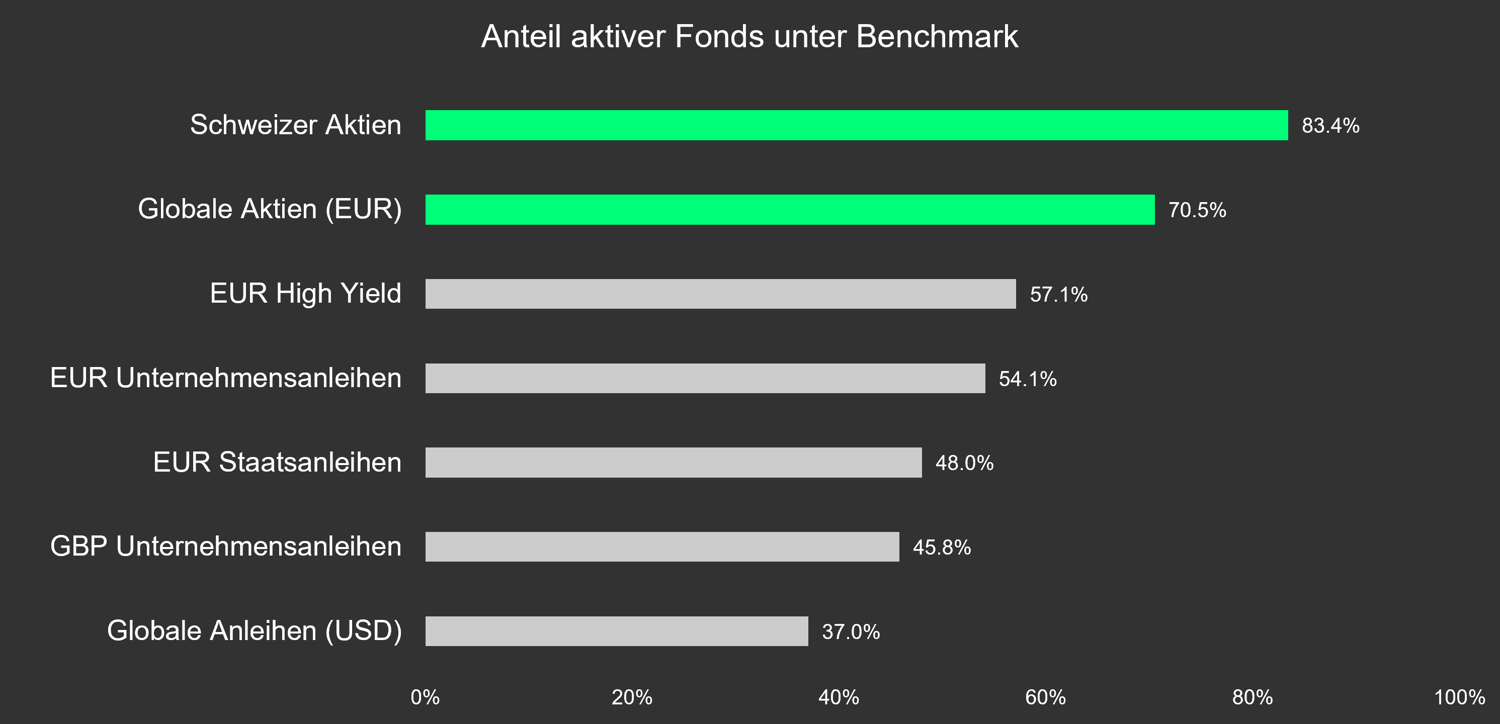
2025 blieben 83.4% der aktiven Schweizer Aktienfonds hinter dem S&P Switzerland zurück. Bei globalen Aktienfonds in Euro waren es 70.6%. In den untersuchten Bondkategorien lagen die Quoten tiefer: bei EUR-Staatsanleihen bei 48.0%, bei EUR-Unternehmensanleihen bei 54.1%, bei EUR High Yield bei 57.1% und bei globalen Bondfonds in USD bei 37.0%. Über drei Jahre zeigt sich ein ähnliches Bild. Aktive Bondfonds waren damit in mehreren Kategorien häufiger erfolgreich als aktive Aktienfonds.
Über zehn Jahre unterperformten 84.1% der Schweizer Aktienfonds. Bei EUR-Unternehmensanleihenfonds waren es 73.6%, bei EUR-High-Yield-Fonds 75.5%. Unternehmensanleihen schnitten über alle ausgewiesenen Horizonte besser ab als Schweizer Aktien.
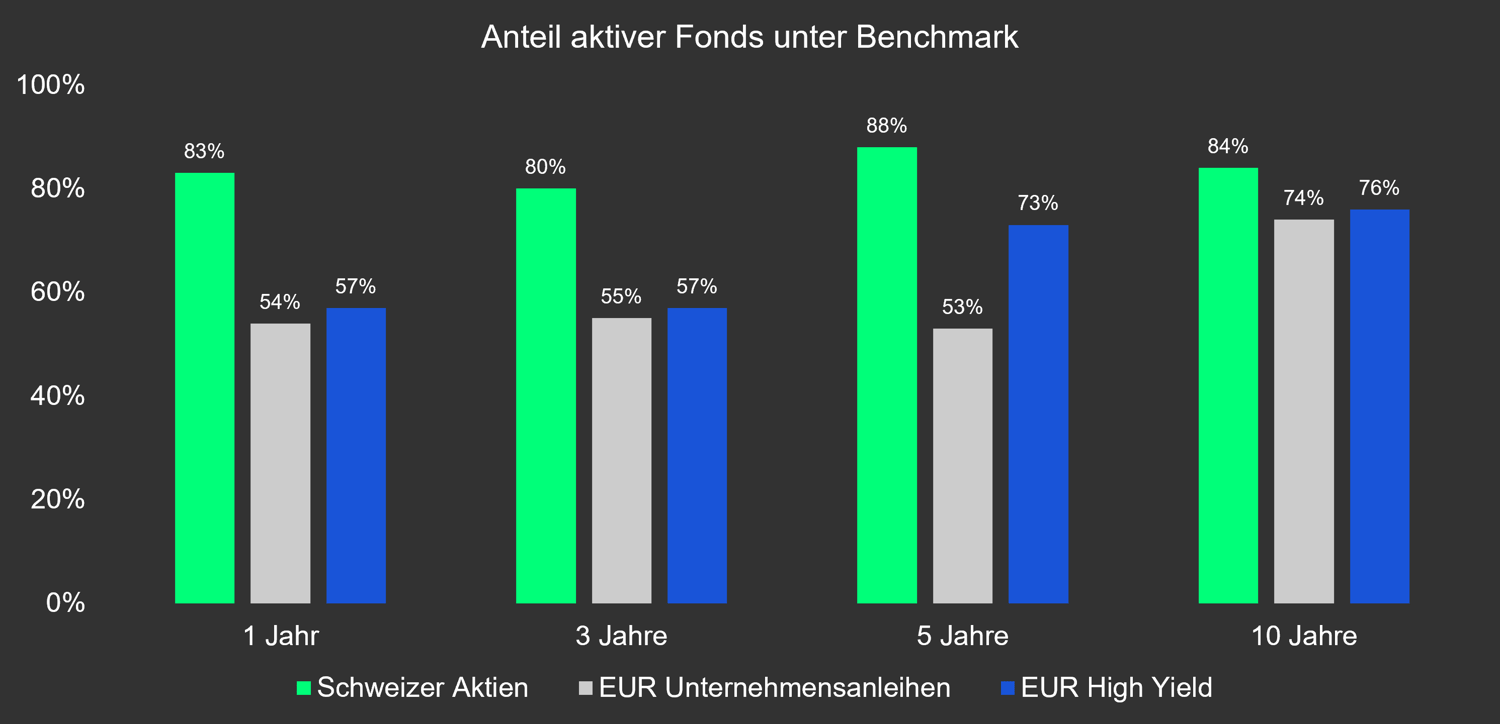
Das ist kein allgemeiner Beweis für aktives Bondmanagement: Langfristig verfehlte auch in den meisten Bondkategorien eine Mehrheit der Fonds ihren Index. Die letzten drei Jahre sind für Schweizer Pensionskassen dennoch aufschlussreich, weil sie das Ende einer fast 40-jährigen Phase sinkender Zinsen und einen kräftigen Inflationsanstieg umfassen. Gerade in einem veränderten Zinsumfeld werden Kreditselektion und Laufzeitensteuerung wichtiger.
Diversifikation: Passiv ist nicht zwingend besser
Bondindizes gewichten Emittenten nach dem ausstehenden Fremdkapital. Wer am meisten Schulden hat, erhält das grösste Gewicht. Zudem existieren pro Schuldner zahlreiche Emissionen mit unterschiedlichen Laufzeiten, Klauseln, Senioritäten und Liquiditäten. Diese Fragmentierung eröffnet aktiven Managern mehr Auswahlmöglichkeiten als ein Aktienindex.
Ratings, Regulierung und Indexregeln können institutionelle Anleger bei Herabstufungen, Neuemissionen oder Indexwechseln zu Transaktionen zwingen. Aktive Manager können dadurch entstehende Preisverzerrungen nutzen, Konzentrationen reduzieren und gefährdete Emittenten frühzeitig meiden.
Für Pensionskassen kommt die ALM-Perspektive hinzu. Ein aktiver oder semiaktiver Ansatz kann Duration und Fälligkeiten auf die Verpflichtungen der Kasse ausrichten, ohne auf Kreditselektion und Neuemissionsprämien zu verzichten. Diese Abweichung vom Marktindex ist nicht automatisch Alpha, sondern zunächst eine bewusste Anpassung an die Bilanz. Der Mehrwert muss deshalb gegenüber einer Benchmark gemessen werden, die zur Funktion des Mandats passt.
Kosten: Der Nachteil ist kleiner geworden
Aktive Bondmandate sind teurer als Indexlösungen. Der Kostenunterschied fällt im institutionellen Geschäft jedoch häufig deutlich geringer aus als bei Aktienfonds. Wie die Tabelle im weiter unten zeigt, bieten einzelne aktive Manager auf unserer Plattform ihre Leistungen bereits zu Gebühren von weniger als 0.4% pro Jahr an. Damit liegen sie zwar über kostengünstigen ETFs, bewegen sich aber in einer durchaus vergleichbaren Grössenordnung. Entscheidend ist deshalb nicht die Bruttogebühr allein, sondern die Nettorendite nach sämtlichen Kosten. Kreditselektion, die Vermeidung von Ausfällen und Herabstufungen, eine bessere Ausführung im wenig transparenten OTC-Handel sowie die gezielte Positionierung entlang der Zinskurve müssen einen Mehrwert schaffen, der die zusätzlichen Gebühren übertrifft. Bei einer ETF-Gebühr von beispielsweise 0.15% und einer Mandatsgebühr von 0.35% beträgt diese Hürde lediglich 0.20 Prozentpunkte pro Jahr. Ein aktives Mandat muss somit kein spektakuläres Alpha erzielen, sondern nach Kosten einen kleinen, aber beständigen Mehrwert gegenüber der passiven Alternative liefern.
Liquidität: Indexiert bedeutet nicht jederzeit liquide
Obligationen werden im Gegensatz zu Aktien mehrheitlich ausserbörslich, also im OTC-Markt, gehandelt. Käufer und Verkäufer treffen nicht in einem zentralen Orderbuch aufeinander, sondern handeln über Banken und Broker, die für einzelne Titel Preise stellen. Wie gut eine Obligation verkauft werden kann, hängt deshalb stark von der Emissionsgrösse, der Zahl aktiver Händler, deren Risikobudget und der aktuellen Nachfrage ab. Besonders ausgeprägt ist dieses Problem im kleinen CHF-Obligationenmarkt. Viele Emissionen weisen ein begrenztes Volumen auf, werden von Pensionskassen und Versicherungen bis zur Fälligkeit gehalten und wechseln im normalen Marktumfeld nur selten den Besitzer. In Stressphasen ziehen sich Händler zusätzlich zurück, die Geld-Brief-Spannen weiten sich aus und grössere Positionen können häufig nur mit einem deutlichen Preisabschlag verkauft werden. Auch ein ETF oder Indexfonds beseitigt dieses Problem nicht: Der Fondsanteil bleibt zwar handelbar, die Liquidität der darin enthaltenen Obligationen kann jedoch gleichzeitig stark abnehmen.
Deutlich liquider sind häufig Fremdwährungsobligationen in USD oder EUR, weil die Emissionen grösser sind, mehr Marktteilnehmer handeln und ein breiteres internationales Händlernetz besteht. Für eine Schweizer Pensionskasse ist diese Liquidität aber nur dann ohne zusätzliches Bilanzrisiko nutzbar, wenn das Fremdwährungsrisiko weitgehend gegen CHF abgesichert wird. Die Absicherung verursacht Kosten, muss regelmässig erneuert werden und kann bei starken Wechselkursbewegungen zusätzlichen Liquiditäts- oder Sicherheitenbedarf auslösen. Fremdwährungsobligationen können den CHF-Bondanteil deshalb sinnvoll ergänzen, sind aber kein kostenloser Ersatz: Die höhere Liquidität muss gegen Absicherungskosten, Basisrisiken und die Anforderungen des Asset & Liability Management abgewogen werden.
Gute Manager können einen deutlichen Mehrwert liefern
Ein Vergleich konkreter Angebote auf unserer Zwei Wealth Plattform bestätigt das Potential. Aktiv verwaltete Obligationenportfolios können attraktive Track Records vorweisen und sind kostenseitig kompetitiver geworden. Die Tabelle zeigt das Resultat einer Ausschreibung für ein CHF 30 Mio. Obligationenmandat mit dem SBI AAA–BBB als Benchmark. Insgesamt wurden 16 Angebote anhand von Anbieterqualität, Track Record und Kosten beurteilt. Die Gesamtratings liegen eng beieinander, die Rangfolge ergibt sich deshalb aus unterschiedlichen Stärken bei den einzelnen Kriterien.
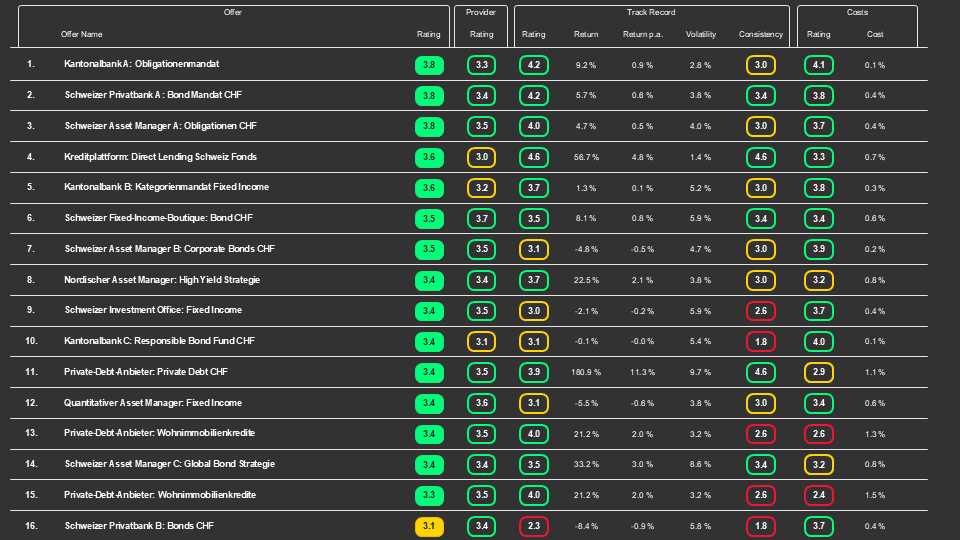
Die Kantonalbank A belegt mit einem Gesamtrating von 3.8 den ersten Rang. Ausschlaggebend sind vor allem der starke Track Record mit einem Rating von 4.2, eine tiefe Volatilität von 2.8 % und insbesondere die mit 0.1 % sehr tiefen Kosten. Die Schweizer Privatbank A erreicht ebenfalls ein Gesamtrating von 3.8 und weist einen ebenso starken Track Record auf, ist mit 0.4 % jedoch deutlich teurer. Auf Rang drei folgt der Schweizer Asset Manager A, ebenfalls mit einem Gesamtrating von 3.8. Sein Anbieter-Rating ist etwas höher, der Track Record und die Kosten fallen gegenüber den beiden Erstplatzierten jedoch leicht schwächer aus.
Auffällig ist, dass einzelne alternative Kreditstrategien aufgrund sehr hoher historischer Renditen und guter Konsistenz ebenfalls weit vorne rangieren. So erreicht die Kreditplattform Rang vier und verschiedene Private-Debt-Anbieter ebenfalls Positionen im Mittelfeld. Diese Angebote sind mit dem klassischen SBI-AAA–BBB-Mandat jedoch nur eingeschränkt vergleichbar: Renditepotenzial, Kreditrisiko, Liquidität und Kosten unterscheiden sich deutlich. Die Private-Debt-Lösungen weisen beispielsweise Kosten von bis zu 1.5 % auf, während klassische Schweizer Bondmandate teilweise lediglich 0.1–0.4 % kosten.
Bei den tiefer klassierten traditionellen Bondmanagern sind vor allem schwächere Track Records beziehungsweise eine geringere Konsistenz ausschlaggebend.
Zum Pitch eingeladen wurden die drei an der Spitze platzierten Anbieter – Kantonalbank A, Schweizer Privatbank A und Schweizer Asset Manager A. Den Zuschlag erhielt Kantonalbank A.
Fazit
Obligationen bleiben ein zentraler Baustein für Schweizer Pensionskassen: Sie liefern planbare Cashflows, schaffen Liquidität und helfen, Bilanzrisiken zu steuern. Ein Standardindex bildet diese Funktion nur unvollständig ab. Deshalb lohnt sich eine differenzierte Umsetzung mit einem hochwertigen Kern und einem klar begrenzten aktiven Risikobudget. Benchmark, Duration, Bonität, Liquidität, Währungsabsicherung und Kosten müssen zur ALM-Funktion passen. Vermeintliches Alpha darf nicht bloss aus unerwünschten Zusatzrisiken stammen.
Die PK-Serie von Zwei Wealth
Dieser Beitrag ist Teil einer Serie über die Kapitalanlagen Schweizer Pensionskassen.
-
Teil 1 zeigte vier zentrale Hebel zur Verbesserung der Anlageergebnisse
Schweizer Pensionskassen machen einen guten Job, haben aber vier Hausaufgaben vor sich -
Teil 2 beleuchtet die Wahl geeigneter Benchmarks
Benchmarks bei Schweizer Pensionskassen: Wenn der Vergleichsmassstab die Anlagestrategie prägt -
Teil 3 vertieft den ersten Hebel: das Potential von aktivem Management bei Obligationen.
Weitere Beiträge folgen.